Как будет исчисляться туристический налог с 1 января 2025 года
С 1 января 2025 года Налоговый кодекс дополняется главой 33.1, которая регламентирует порядок применения туристического налога.
Так, плательщиками налога признаются организации и физические лица, оказывающие услуги по предоставлению мест для временного проживания физических лиц в средствах размещения. Налоговой базой является стоимость такой услуги без учета сумм налога и НДС. Ставка устанавливается нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя, нормативными правовыми актами представительного органа федеральной территории «Сириус») и в 2025 году не может превышать 1%.
Налог будет рассчитываться в течение того налогового периода, в котором осуществлялся полный расчет с лицом, приобретающим услугу по временному проживанию. Исчисление производится исходя из налоговой ставки, действующей в указанный налоговый период. При этом расчет налога не зависит от даты фактического получения услуги в средстве размещения или даты частичной оплаты такой услуги.
Например, в марте 2025 года гражданин оплатил 50 % услуги по временному проживанию в гостинице в июле 2025 года. В июне он произвел полный расчет за услуги по временному проживанию – внес оставшиеся 50 %. Ставка туристического налога во II квартале 2025 года равна 1 %. Туристический налог в этом случае необходимо исчислить во II квартале 2025 года по ставке 1 %.
Письмо Минфина России от 05.11.2024 № 03-05-08/108773 доведено по системе налоговых органов.
Ctrl
Enter
Заметили ошЫбку
Выделите текст и нажмите Ctrl+EnterДругие публикации:
ФНС России подготовила методические рекомендации по НДС для налогоплательщиков УСН24 октябрь 2024Основные изменения в налогообложении имущества физических лиц с 2021 года19 октябрь 2021Изменения, внесенные в Налоговый кодекс Российской Федерации Федеральным законом от 02.07.2021 № 305-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации04 февраль 2022Особенности применения специального налогового режима «Налог на профессиональный доход»19 март 2021В соответствии с п. 1 ст. 346.23 Налогового кодекса РФ по итогам налогового периода налогоплательщики представляют налоговую декларацию в налоговый орган по месту нахождения организации или месту жительства индивидуального предпринимателя26 июнь 2023
Новые публикации:
ПРАВИЛА ПУБЛИКАЦИИ на сайте администрации извещений о согласовании границ для кадастровых инженеров
Заместитель главы округа Ирина Дмитриева встретилась со старостой деревни Апраксино
Постановление от 16.10.2026 № 3565 "Об утверждении Основных — направлений долговой политики Городского округа Коломна Московской области на 2027 год и на плановый период 2028 и 2029 годов
Заместитель главы городского округа Коломна Денис Котов проверил содержание дворовой территории на улице Новая в поселке Проводник
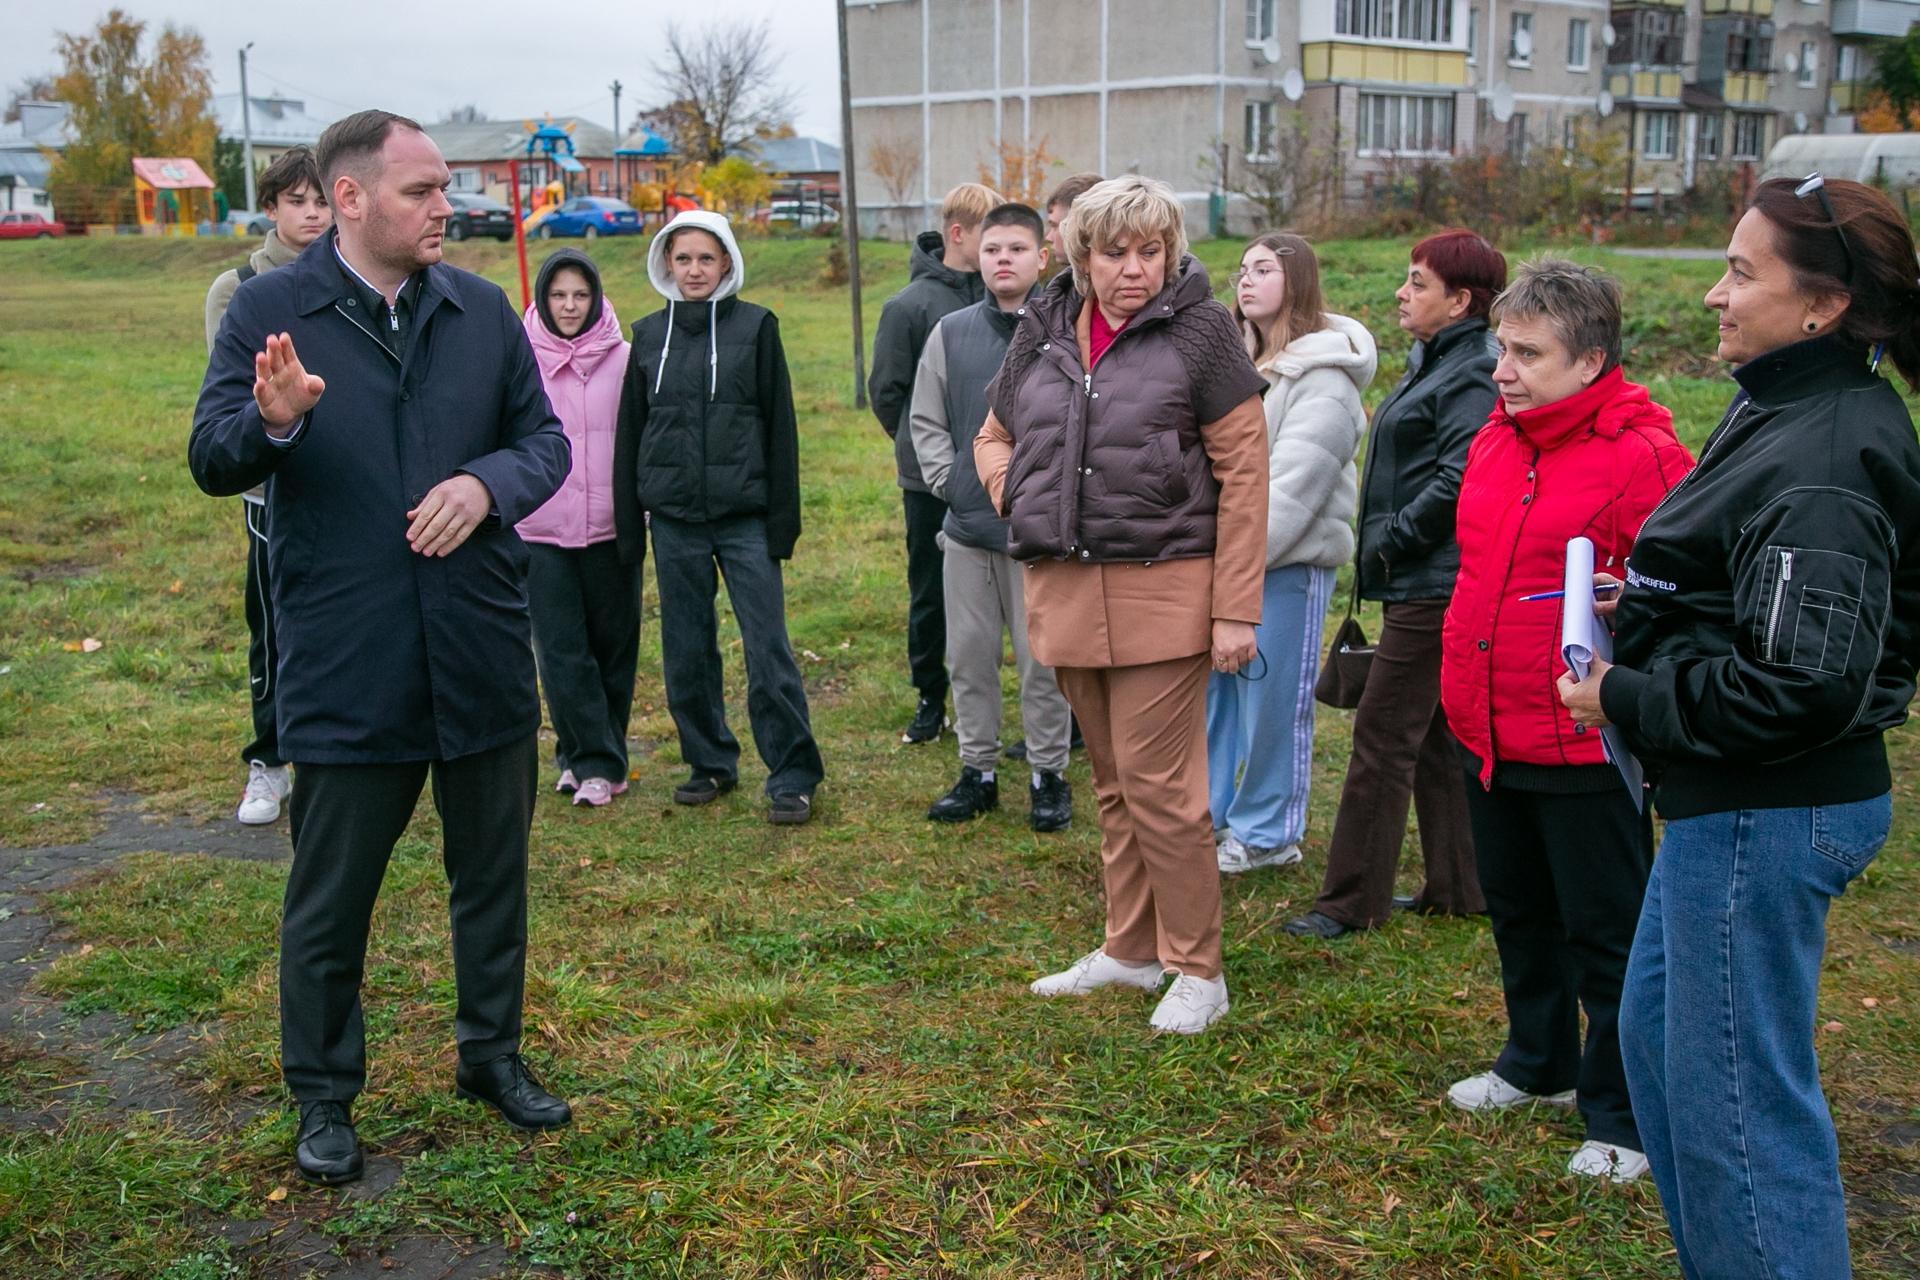
Виктор Верещагин, врип главы Г.о. Коломна вместе с командой пообщался с жителями Индустрии
№29 от 15.10.2026