Как уплачиваются страховые взносы за руководителей коммерческих организаций в 2026 году
С 2026 года вводится ежемесячная минимальная база по страховым взносам в отношении руководителей коммерческих организаций. Она не зависит от наличия сотрудников и равна одному минимальному размеру оплаты труда (далее - МРОТ).
Если с руководителем коммерческой организации не заключался трудовой договор и ему не начисляют заработную плату, это не освобождает юридическое лицо от обязанности исчислять и уплачивать за него страховые взносы. Когда начисления в пользу директора за месяц меньше федерального МРОТ (27 093 руб.), то страховые взносы с 2026 года необходимо уплачивать исходя из величины МРОТ, то есть минимальный размер страховых взносов, исчисленных с зарплаты руководителя при отсутствии у организации льгот составит 8 127,90 руб. в месяц (27 093 руб. × 30 %).
В случае, когда физическое лицо исполняло полномочия руководителя неполный месяц, то база рассчитывается как часть МРОТ, пропорциональная количеству отработанных календарных дней.
Напоминаем, что страховые взносы за руководителя рассчитываются с минимальной базы ежемесячно независимо от:
Вышеуказанные страховые взносы также подлежат отражению в Уведомлениях об исчисленных суммах страховых взносов (КНД 1110355), расчетах по страховым взносам (КНД 1151111) и персонифицированных сведениях (КНД 1151162).
Если с руководителем коммерческой организации не заключался трудовой договор и ему не начисляют заработную плату, это не освобождает юридическое лицо от обязанности исчислять и уплачивать за него страховые взносы. Когда начисления в пользу директора за месяц меньше федерального МРОТ (27 093 руб.), то страховые взносы с 2026 года необходимо уплачивать исходя из величины МРОТ, то есть минимальный размер страховых взносов, исчисленных с зарплаты руководителя при отсутствии у организации льгот составит 8 127,90 руб. в месяц (27 093 руб. × 30 %).
В случае, когда физическое лицо исполняло полномочия руководителя неполный месяц, то база рассчитывается как часть МРОТ, пропорциональная количеству отработанных календарных дней.
Напоминаем, что страховые взносы за руководителя рассчитываются с минимальной базы ежемесячно независимо от:
- наличия трудового договора;
- ведения организацией финансово-хозяйственной деятельности;
- количества фактически отработанного времени;
- работает ли он одновременно в других компаниях по трудовым или договорам гражданско-правового характера.
Вышеуказанные страховые взносы также подлежат отражению в Уведомлениях об исчисленных суммах страховых взносов (КНД 1110355), расчетах по страховым взносам (КНД 1151111) и персонифицированных сведениях (КНД 1151162).
Ctrl
Enter
Заметили ошЫбку
Выделите текст и нажмите Ctrl+EnterДругие публикации:
Уменьшение УСН и ПСН08 август 2023Нужно ли представлять Уведомление об исчисленных суммах страховых взносов в фиксированном размере24 март 2023Порядок заполнения Уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов с 01.01.202323 май 2023Какую ставку НДС выбрать налогоплательщику УСН, который обязан исчислять и уплачивать НДС в бюджет27 июнь 2025Федеральная налоговая служба информирует налогоплательщиков по вопросу порядка уменьшения налога, уплачиваемого индивидуальным предпринимателем в связи с применением патентной системы налогообложения и упрощенной системы налогообложения.06 декабрь 2021
Новые публикации:
ПРАВИЛА ПУБЛИКАЦИИ на сайте администрации извещений о согласовании границ для кадастровых инженеров
Заместитель главы округа Ирина Дмитриева встретилась со старостой деревни Апраксино
Постановление от 16.10.2026 № 3565 "Об утверждении Основных — направлений долговой политики Городского округа Коломна Московской области на 2027 год и на плановый период 2028 и 2029 годов
Заместитель главы городского округа Коломна Денис Котов проверил содержание дворовой территории на улице Новая в поселке Проводник
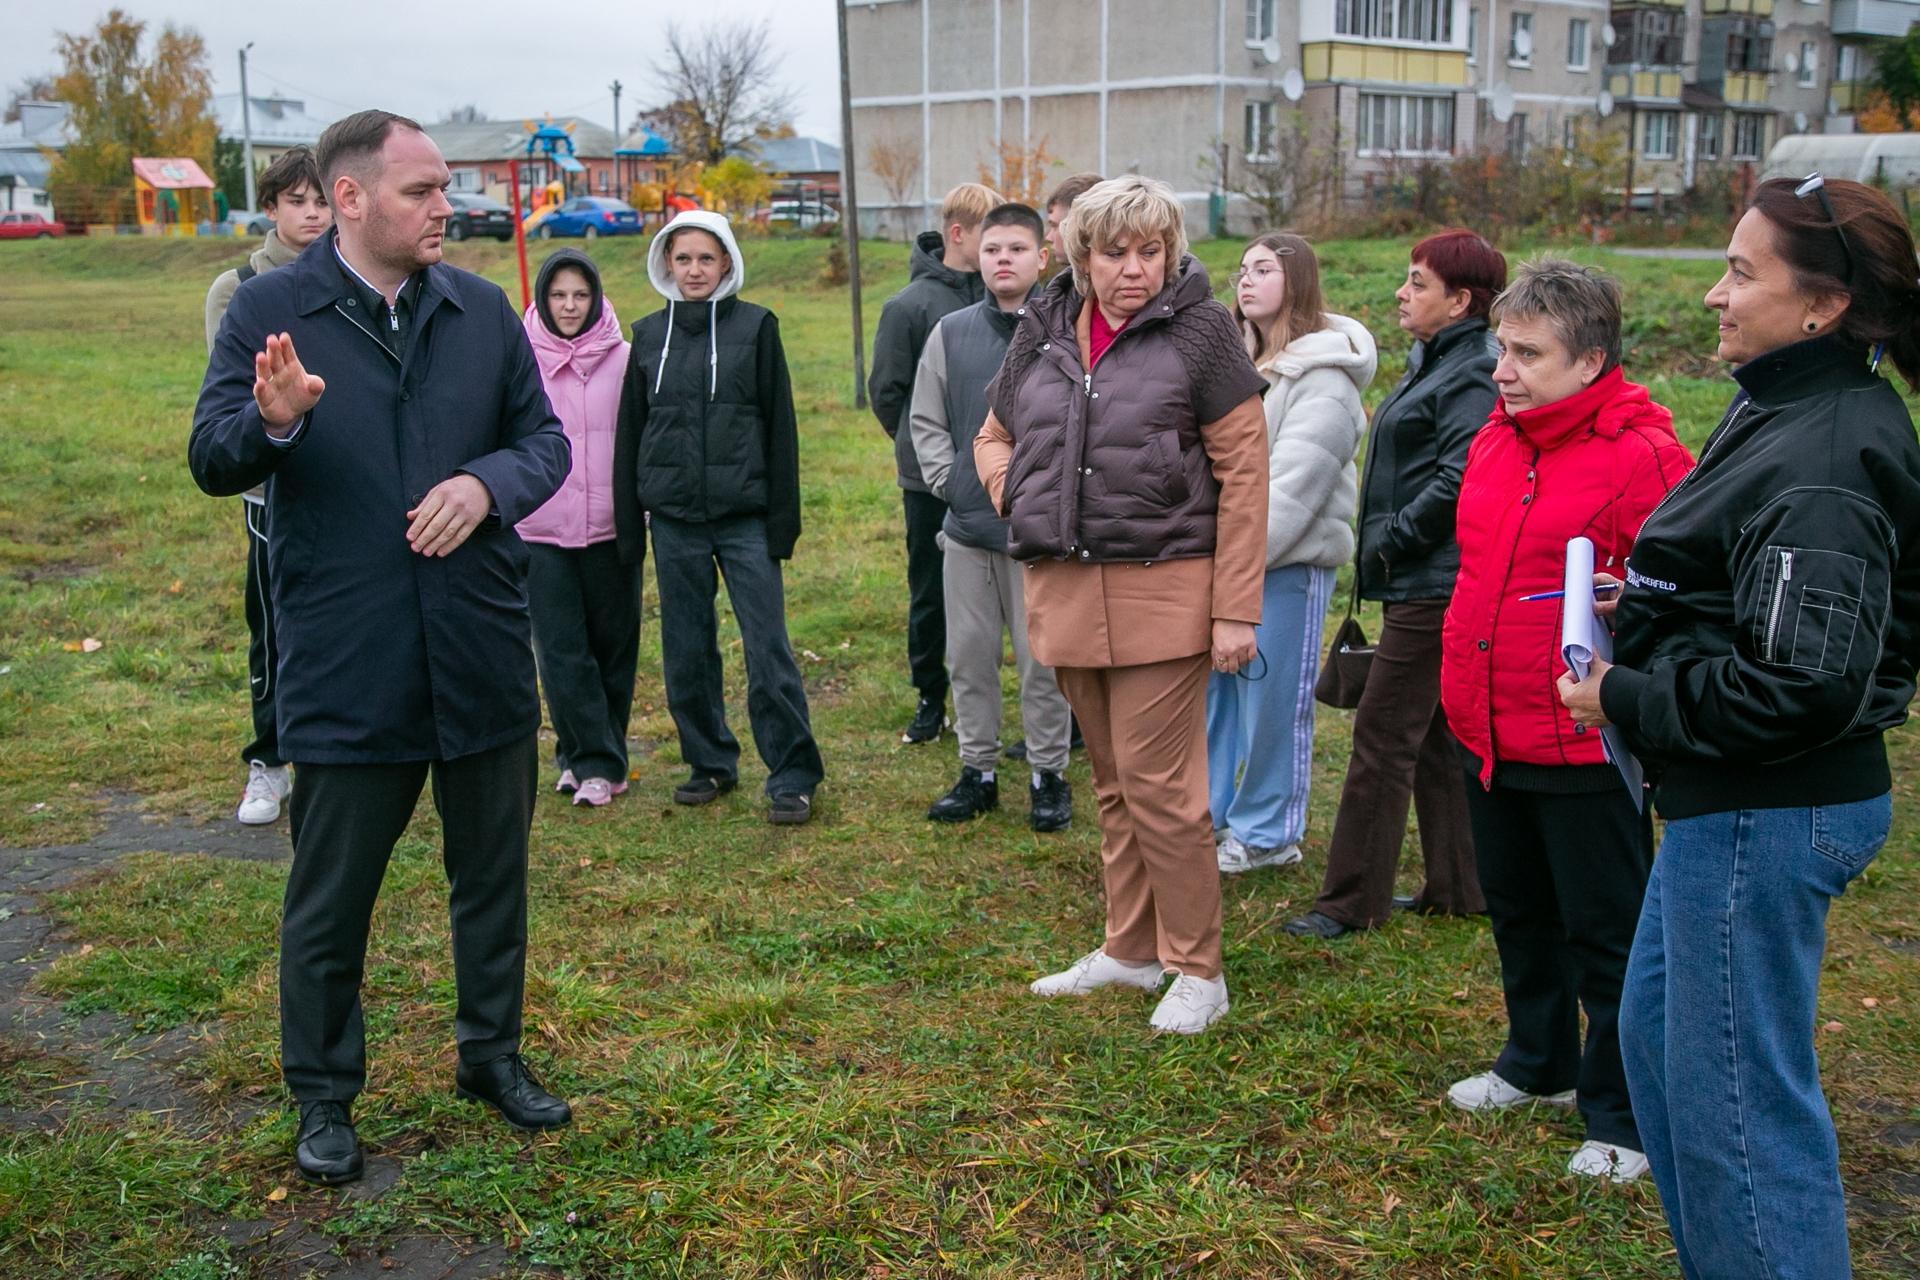
Виктор Верещагин, врип главы Г.о. Коломна вместе с командой пообщался с жителями Индустрии
№29 от 15.10.2026