Как посчитать сумму доходов плательщику УСН и как исчислить НДС при превышении порогового значения в размере 20 млн рублей
Если до 01.01.2026, так и после этой даты налогоплательщик применяет упрощенную систему налогообложения (далее – УСН), то 20 млн рублей считается по тем же правилам учета доходов, как и доходы для расчета налога по УСН.
Если в 2025 году индивидуальный предприниматель применял одновременно УСН и ПСН, ОСНО и ПСН, ЕСХН и ПСН, то для освобождения от НДС учитывается общая сумма доходов за 2025 год по обоим применяемым режимам налогообложения.
При этом в отношении расчета доходов по ПСН учитываются фактически полученные ИП доходы.
Важно! Если плательщик УСН является агентом (комиссионером), то при расчете порога доходов в размере 20 млн рублей учитывается только полученное им агентское (комиссионное) вознаграждение.
По общему правилу, объектом налогообложения НДС признаются операции по реализации товаров (работ, услуг) на территории РФ, а также передача имущественных прав.
Налоговой базой по НДС является стоимость реализованных товаров, работ, услуг (с учетом акциза для подакцизных товаров), то есть налог исчисляется путем умножения цены реализации (с учетом акциза для подакцизных товаров) на ставку НДС. При этом плательщик УСН, который обязан исчислять и уплачивать НДС в бюджет, дополнительно к цене обязан предъявить к оплате покупателю исчисленную им сумму НДС. Она отражается в счетах-фактурах, расчетных и первичных документах, составляемых при реализации. В этих документах НДС выделяется отдельной строкой.
Источник: Методические рекомендации по НДС для УСН’2026
Ctrl
Enter
Заметили ошЫбку
Выделите текст и нажмите Ctrl+EnterДругие публикации:
Условия применения специальных ставок по НДС 5% или 7% для налогоплательщиков на УСН03 июль 2025Условия для начисления и уплаты НДС с 1 января 2026 года налогоплательщиками, применяющими упрощенную систему налогообложения15 январь 2026Какую ставку выбрать плательщику УСН, который обязан исчислять и уплачивать НДС в бюджет04 март 2026ФНС России подготовила методические рекомендации по НДС для налогоплательщиков УСН24 октябрь 2024Как с 1 января будет определяться лимит по доходам для применения ПСН26 декабрь 2025
Новые публикации:
ПРАВИЛА ПУБЛИКАЦИИ на сайте администрации извещений о согласовании границ для кадастровых инженеров
Заместитель главы округа Ирина Дмитриева встретилась со старостой деревни Апраксино
Постановление от 16.10.2026 № 3565 "Об утверждении Основных — направлений долговой политики Городского округа Коломна Московской области на 2027 год и на плановый период 2028 и 2029 годов
Заместитель главы городского округа Коломна Денис Котов проверил содержание дворовой территории на улице Новая в поселке Проводник
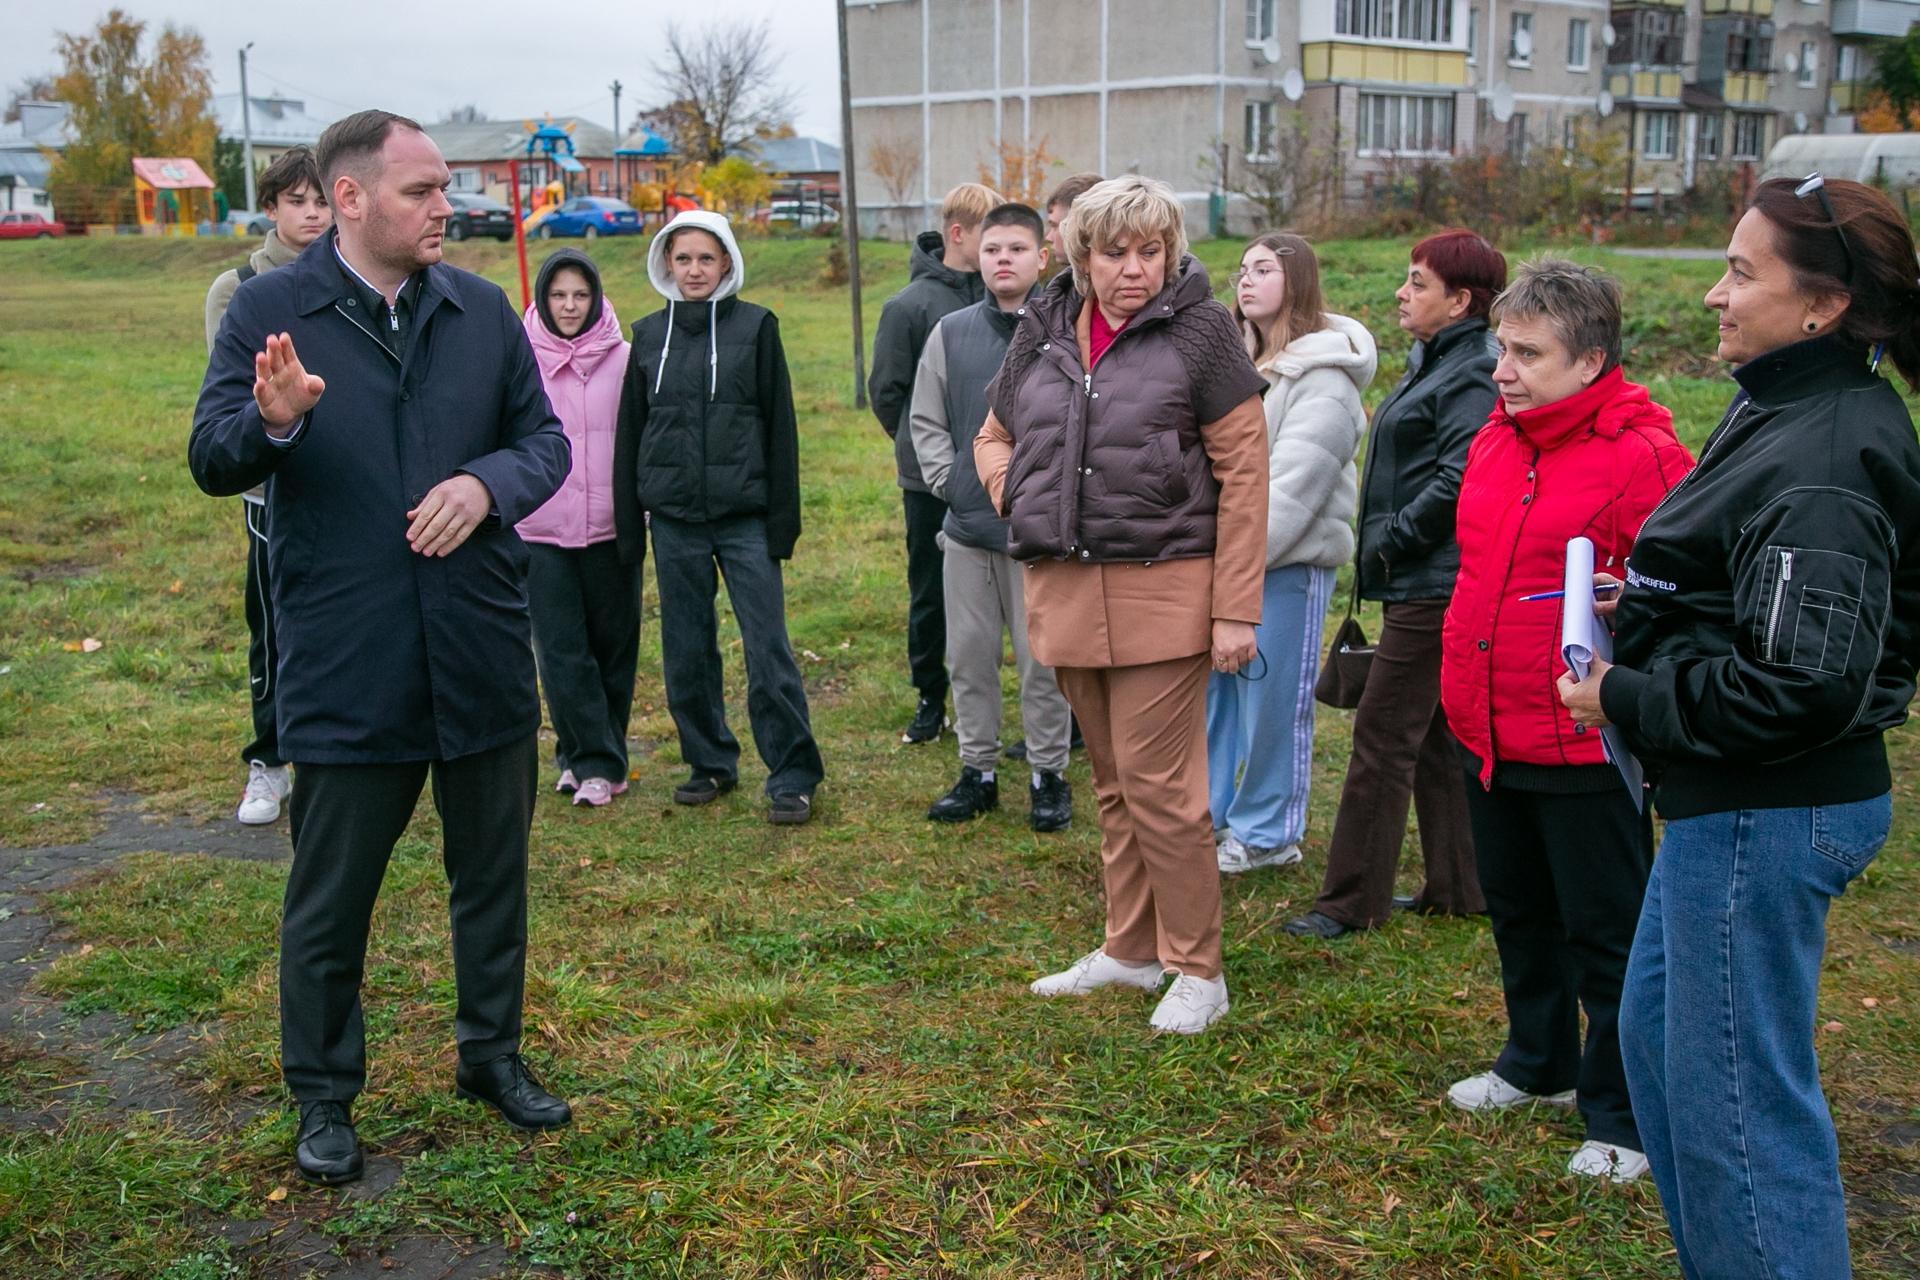
Виктор Верещагин, врип главы Г.о. Коломна вместе с командой пообщался с жителями Индустрии
№29 от 15.10.2026